Domain interimsregierung.de kaufen?
Wir ziehen mit dem Projekt
interimsregierung.de um.
Sind Sie am Kauf der Domain
interimsregierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain interimsregierung.de kaufen?
Was ist die Schlussbilanz?
Die Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt, in der Regel am Ende eines Geschäftsjahres. Sie zeigt die finanzielle Gesamtsituation des Unternehunternehmens und dient als Grundlage für die Erstellung des Jahresabschlusses. In der Schlussbilanz werden alle Aktiva (wie z.B. Bargeld, Forderungen, Anlagen) und Passiva (wie z.B. Verbindlichkeiten, Eigenkapital) aufgeführt und gegenübergestellt, um festzustellen, ob das Unternehmen solvent ist. Die Schlussbilanz ist somit ein wichtiges Instrument für die Analyse der finanziellen Stabilität und Leistungsfähigkeit eines Unternehmens. **
Wie erstellt man eine Schlussbilanz?
Um eine Schlussbilanz zu erstellen, müssen alle Vermögenswerte und Verbindlichkeiten des Unternehmens erfasst werden. Dazu werden die Konten des Jahresabschlusses, wie beispielsweise das Anlagevermögen, das Umlaufvermögen und die Verbindlichkeiten, zusammengefasst. Die Differenz zwischen dem Vermögen und den Verbindlichkeiten ergibt das Eigenkapital, welches in der Schlussbilanz ausgewiesen wird. **
Ähnliche Suchbegriffe für Schlussbilanz
Top-Angebote
Produkte zum Begriff Schlussbilanz:
-
Golowitsch:Südtirol - Opfer politischer, Fachbücher von Helmut GolowitschDas Fachbuch "Südtirol – Opfer politischer Erpressung" von Dr. Helmut Golowitsch bietet eine tiefgehende Analyse der politischen Machenschaften, die zur Erpressung Österreichs durch Italien führten. In diesem dritten Band seiner Reihe wird dokumentiert, wie österreichische Bundesregierungen, insbesondere unter der Führung von Bundeskanzler Dr. Josef Klaus, durch ein italienisches Veto gegen den Beitritt Österreichs zum gemeinsamen europäischen Markt unter Druck gesetzt wurden. Golowitsch stützt sich auf Geheimdokumente und beleuchtet die beschämenden Kompromisse, die in der Folge eingegangen wurden, einschliesslich der Rechtsbeugungen bei der Verfolgung exilierter Südtiroler. Mit einem Vorwort von Dr. Bruno Hosp, einem ehemaligen Landesrat der SVP, wird die Relevanz und Tragweite der Thematik unterstrichen. Dieses Buch ist ein unverzichtbares Werk für alle, die sich für die Geschichte Südtirols und die politischen Verhältnisse in der Nachkriegszeit interessieren.33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie erstellt man eine Schlussbilanz?
Eine Schlussbilanz wird erstellt, um den finanziellen Zustand eines Unternehmens am Ende eines Geschäftsjahres darzustellen. Dafür werden alle Vermögenswerte, Schulden und Eigenkapitalpositionen des Unternehmens erfasst und gegenübergestellt. Die Schlussbilanz gibt einen Überblick über die finanzielle Situation des Unternehmens und dient als Grundlage für weitere finanzielle Entscheidungen. **
-
Was kommt in die Schlussbilanz?
In die Schlussbilanz kommen alle Vermögenswerte und Schulden eines Unternehmens zum Abschluss eines Geschäftsjahres. Dies umfasst beispielsweise Bargeld, Forderungen, Vorräte, Maschinen, Gebäude, Bankkredite, Verbindlichkeiten gegenüber Lieferanten und Rückstellungen. Die Schlussbilanz dient dazu, die finanzielle Situation des Unternehmens zu dokumentieren und gibt Aufschluss über die Vermögens- und Kapitalstruktur. Sie bildet die Grundlage für die Gewinn- und Verlustrechnung und ermöglicht es den Stakeholdern, die finanzielle Gesundheit des Unternehmens zu beurteilen. Letztendlich zeigt die Schlussbilanz, ob das Unternehmen solvent ist und seine Verbindlichkeiten bedienen kann. **
-
Wie erstelle ich eine Schlussbilanz für mein Unternehmen?
Um eine Schlussbilanz für dein Unternehmen zu erstellen, musst du zuerst alle Vermögenswerte und Verbindlichkeiten zum Stichtag zusammenstellen. Danach subtrahierst du die Verbindlichkeiten von den Vermögenswerten, um das Eigenkapital zu ermitteln. Schließlich erstellst du die Bilanz mit den entsprechenden Positionen für Vermögenswerte, Verbindlichkeiten und Eigenkapital. **
-
Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **

Wo liegt mein Fehler in der Schlussbilanz in BWL?
Ohne weitere Informationen über den konkreten Fehler in der Schlussbilanz ist es schwierig, eine genaue Antwort zu geben. Mögliche Fehler könnten jedoch eine fehlerhafte Verbuchung von Geschäftsvorfällen, falsche Bewertung von Vermögensgegenständen oder Verbindlichkeiten oder auch das Fehlen von Posten in der Bilanz sein. Es ist ratsam, die einzelnen Positionen der Schlussbilanz nochmals sorgfältig zu überprüfen und gegebenenfalls einen Experten oder eine Expertin um Hilfe zu bitten. **
Was ist eine Schlussbilanz und wie wird sie erstellt?
Eine Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt, um den finanziellen Zustand zu bewerten. Sie wird durch die Aufstellung einer Bilanz erstellt, in der das Vermögen auf der linken Seite und die Schulden auf der rechten Seite aufgeführt werden. Die Differenz zwischen Vermögen und Schulden ergibt das Eigenkapital des Unternehmens. **
Top-Angebote
Produkte zum Begriff Schlussbilanz:
-
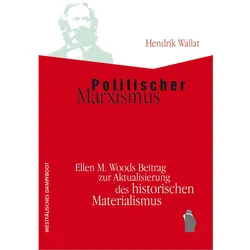
Politischer Marxismus, Fachbücher von Hendrik WallatWenngleich im deutschsprachigen Raum kaum wahrgenommen, ist der politische Marxismus von Ellen M. Wood (1941-2016) einer der innovativsten Ansätze der letzten Jahrzehnte, den kritischen Gehalt des historischen Materialismus zu aktualisieren. Ellen M. Wood war die führende Theoretikerin des politischen Marxismus, welcher im anglophonen Raum breit diskutiert wird, hierzulande hingegen wenig bekannt ist. Wood hinterliess ein überaus beeindruckendes Werk, welches bis heute einer systematischen Aneignung harrt. Mit vorliegender Studie wird diese jetzt erstmals im deutschsprachigen Raum geliefert. Sie führt zum einen umfassend in das Werk von Wood ein, das von Beiträgen zur Grundlegung des historischen Materialismus über die Ideen- und Sozialgeschichte des Politischen im Okzident bis hin zur analytischen und politischen Kritik (post-)marxistischer Gegenwartsdiskurse reicht. Zum anderen werden zugleich Anhaltspunkte für eine weiter- und tiefergehende Diskussion von Woods Arbeiten geliefert. Reicht die vorgebrachte Kritik bisweilen auch bis an die theoretische Substanz des politischen Marxismus, so folgt sie dabei dennoch selbst zentralen Intentionen von Woods Aktualisierung des historischen Materialismus, der sie sich über alle Einsprüche hinweg verbunden fühlt.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
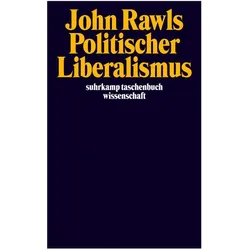
Politischer Liberalismus, Fachbücher von John RawlsIn diesem Buch stellt John Rawls die in "Eine Theorie der Gerechtigkeit" entwickelte vertragstheoretische Auffassung von Gerechtigkeit als Fairness in den weiteren Kontext einer allgemeinen Theorie politischer Legitimität und Gerechtigkeit. Dabei kommt es gegenüber der ursprünglichen Konzeption zu einer Reihe von Erweiterungen und Korrekturen. Sie betreffen insbesondere die Stabilität der Gerechtigkeit einer wohlgeordneten Gesellschaft. Ausgangspunkt des politischen Liberalismus ist die uneingeschränkte Anerkennung der Möglichkeit und des Faktums eines vernünftigen Pluralismus. Rawls zeigt die Begründbarkeit einer politischen Gerechtigkeitskonzeption in einer Gesellschaft, deren Mitglieder verschiedene und zum Teil entgegengesetzte religiöse und moralische Wertvorstellungen und Lebensauffassungen vertreten.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Golowitsch:Südtirol - Opfer politischer, Fachbücher von Helmut GolowitschDas Fachbuch "Südtirol – Opfer politischer Erpressung" von Dr. Helmut Golowitsch bietet eine tiefgehende Analyse der politischen Machenschaften, die zur Erpressung Österreichs durch Italien führten. In diesem dritten Band seiner Reihe wird dokumentiert, wie österreichische Bundesregierungen, insbesondere unter der Führung von Bundeskanzler Dr. Josef Klaus, durch ein italienisches Veto gegen den Beitritt Österreichs zum gemeinsamen europäischen Markt unter Druck gesetzt wurden. Golowitsch stützt sich auf Geheimdokumente und beleuchtet die beschämenden Kompromisse, die in der Folge eingegangen wurden, einschliesslich der Rechtsbeugungen bei der Verfolgung exilierter Südtiroler. Mit einem Vorwort von Dr. Bruno Hosp, einem ehemaligen Landesrat der SVP, wird die Relevanz und Tragweite der Thematik unterstrichen. Dieses Buch ist ein unverzichtbares Werk für alle, die sich für die Geschichte Südtirols und die politischen Verhältnisse in der Nachkriegszeit interessieren.33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Schlussbilanz?
Die Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt, in der Regel am Ende eines Geschäftsjahres. Sie zeigt die finanzielle Gesamtsituation des Unternehunternehmens und dient als Grundlage für die Erstellung des Jahresabschlusses. In der Schlussbilanz werden alle Aktiva (wie z.B. Bargeld, Forderungen, Anlagen) und Passiva (wie z.B. Verbindlichkeiten, Eigenkapital) aufgeführt und gegenübergestellt, um festzustellen, ob das Unternehmen solvent ist. Die Schlussbilanz ist somit ein wichtiges Instrument für die Analyse der finanziellen Stabilität und Leistungsfähigkeit eines Unternehmens. **
-
Wie erstellt man eine Schlussbilanz?
Um eine Schlussbilanz zu erstellen, müssen alle Vermögenswerte und Verbindlichkeiten des Unternehmens erfasst werden. Dazu werden die Konten des Jahresabschlusses, wie beispielsweise das Anlagevermögen, das Umlaufvermögen und die Verbindlichkeiten, zusammengefasst. Die Differenz zwischen dem Vermögen und den Verbindlichkeiten ergibt das Eigenkapital, welches in der Schlussbilanz ausgewiesen wird. **
-
Wie erstellt man eine Schlussbilanz?
Eine Schlussbilanz wird erstellt, um den finanziellen Zustand eines Unternehmens am Ende eines Geschäftsjahres darzustellen. Dafür werden alle Vermögenswerte, Schulden und Eigenkapitalpositionen des Unternehmens erfasst und gegenübergestellt. Die Schlussbilanz gibt einen Überblick über die finanzielle Situation des Unternehmens und dient als Grundlage für weitere finanzielle Entscheidungen. **
-
Was kommt in die Schlussbilanz?
In die Schlussbilanz kommen alle Vermögenswerte und Schulden eines Unternehmens zum Abschluss eines Geschäftsjahres. Dies umfasst beispielsweise Bargeld, Forderungen, Vorräte, Maschinen, Gebäude, Bankkredite, Verbindlichkeiten gegenüber Lieferanten und Rückstellungen. Die Schlussbilanz dient dazu, die finanzielle Situation des Unternehmens zu dokumentieren und gibt Aufschluss über die Vermögens- und Kapitalstruktur. Sie bildet die Grundlage für die Gewinn- und Verlustrechnung und ermöglicht es den Stakeholdern, die finanzielle Gesundheit des Unternehmens zu beurteilen. Letztendlich zeigt die Schlussbilanz, ob das Unternehmen solvent ist und seine Verbindlichkeiten bedienen kann. **
Ähnliche Suchbegriffe für Schlussbilanz
-
Einsteckschloss mit WechselEinsteckschloss mit Wechsel und 13/20 mm Riegelausschluss WSS Einsteckschloss (Zaunbauschloss) mit Wechsel mit 13 oder 20 mm Riegelausschluss. Die Wechselfunktion bewirkt, dass sich die Tür von Außen auch ohne Türdrücker mit einem Schlüssel öffnen lässt. Beim Drehen des Schlüssels wird nicht nur der Riegel, sondern auch die Falle in das Schloss zurückgezogen. Typische Einsatzbereiche für Schlösser mit Wechselfunktion sind Hauseingangs- oder Wohnungstüren. Die Falle des Schlosses ist einfach und werkzeuglos von DIN rechts auf DIN links umlegbar. PZ-vorgerichtet (1-Tour) 92 mm Entfernung 8 mm Vierkant mit Wechsel rechts/links verwendbar (Auslieferung DIN rechts)42,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Schlussbilanz für mein Unternehmen?
Um eine Schlussbilanz für dein Unternehmen zu erstellen, musst du zuerst alle Vermögenswerte und Verbindlichkeiten zum Stichtag zusammenstellen. Danach subtrahierst du die Verbindlichkeiten von den Vermögenswerten, um das Eigenkapital zu ermitteln. Schließlich erstellst du die Bilanz mit den entsprechenden Positionen für Vermögenswerte, Verbindlichkeiten und Eigenkapital. **
-
Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **
-
Wo liegt mein Fehler in der Schlussbilanz in BWL?
Ohne weitere Informationen über den konkreten Fehler in der Schlussbilanz ist es schwierig, eine genaue Antwort zu geben. Mögliche Fehler könnten jedoch eine fehlerhafte Verbuchung von Geschäftsvorfällen, falsche Bewertung von Vermögensgegenständen oder Verbindlichkeiten oder auch das Fehlen von Posten in der Bilanz sein. Es ist ratsam, die einzelnen Positionen der Schlussbilanz nochmals sorgfältig zu überprüfen und gegebenenfalls einen Experten oder eine Expertin um Hilfe zu bitten. **
-
Was ist eine Schlussbilanz und wie wird sie erstellt?
Eine Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt, um den finanziellen Zustand zu bewerten. Sie wird durch die Aufstellung einer Bilanz erstellt, in der das Vermögen auf der linken Seite und die Schulden auf der rechten Seite aufgeführt werden. Die Differenz zwischen Vermögen und Schulden ergibt das Eigenkapital des Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.